Financiación: qué conviene en 2026
Plan de ahorro, crédito prendario o entrega de usado: cuál sirve para cada situación.
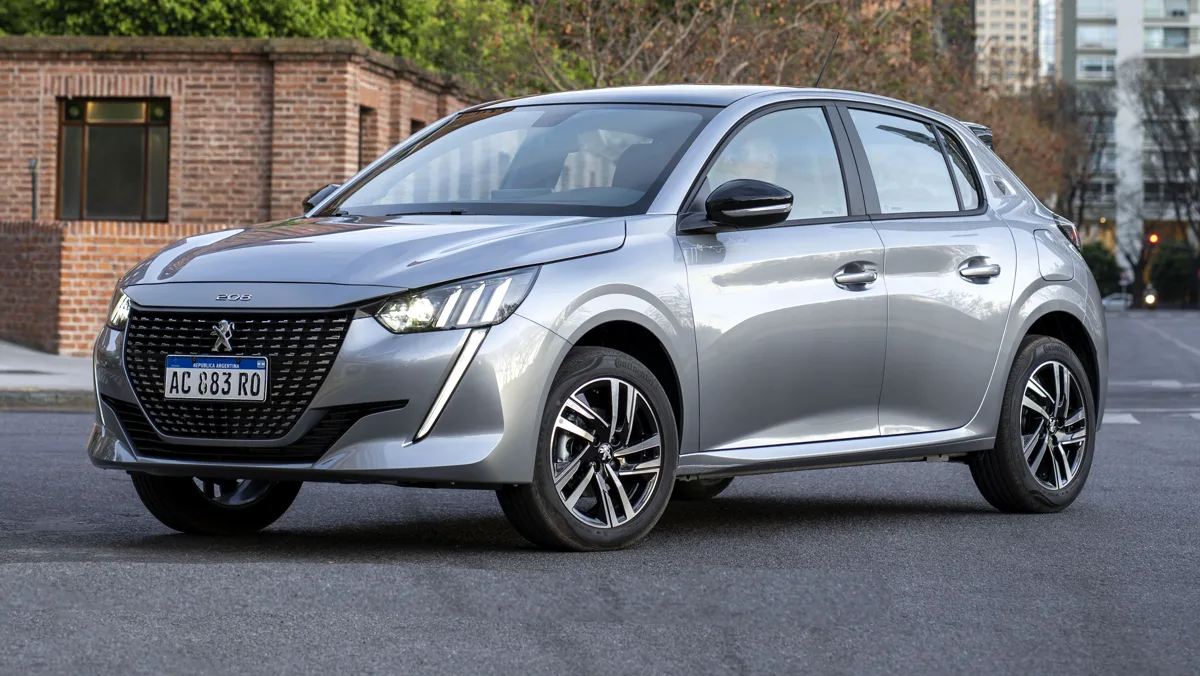
No hay una opción mejor para todos: si tenés capacidad de pago mensual pero no el total, conviene el plan de ahorro; si necesitás el auto ya, la financiación convencional; y si tenés un usado para entregar, ese usado casi siempre es la herramienta más barata que tenés.
"¿Qué me conviene?" es la pregunta que más nos hacen y la que peor se responde en internet, porque la respuesta honesta depende de dos cosas: cuánto podés poner hoy y cuándo necesitás el auto.
Las tres vías, comparadas
| Plan de ahorro | Convencional | Entrega de usado | |
|---|---|---|---|
| Plata hoy | Solo la primera cuota | Anticipo alto | El valor de tu auto |
| Cuándo lo tenés | Según el plan | En 10 días | Inmediato |
| Interés | Sin interés bancario | Según TNA | No aplica |
| Ideal si | Podés esperar | Necesitás ya | Ya tenés un auto |
Plan de ahorro: la cuota más baja
Es la vía más barata en términos de cuota mensual porque no hay interés bancario. La contra es el tiempo: el auto llega cuando el plan lo permite.
Sirve si podés esperar y querés cuota baja. Todo el detalle está en cómo funciona el plan de ahorro.
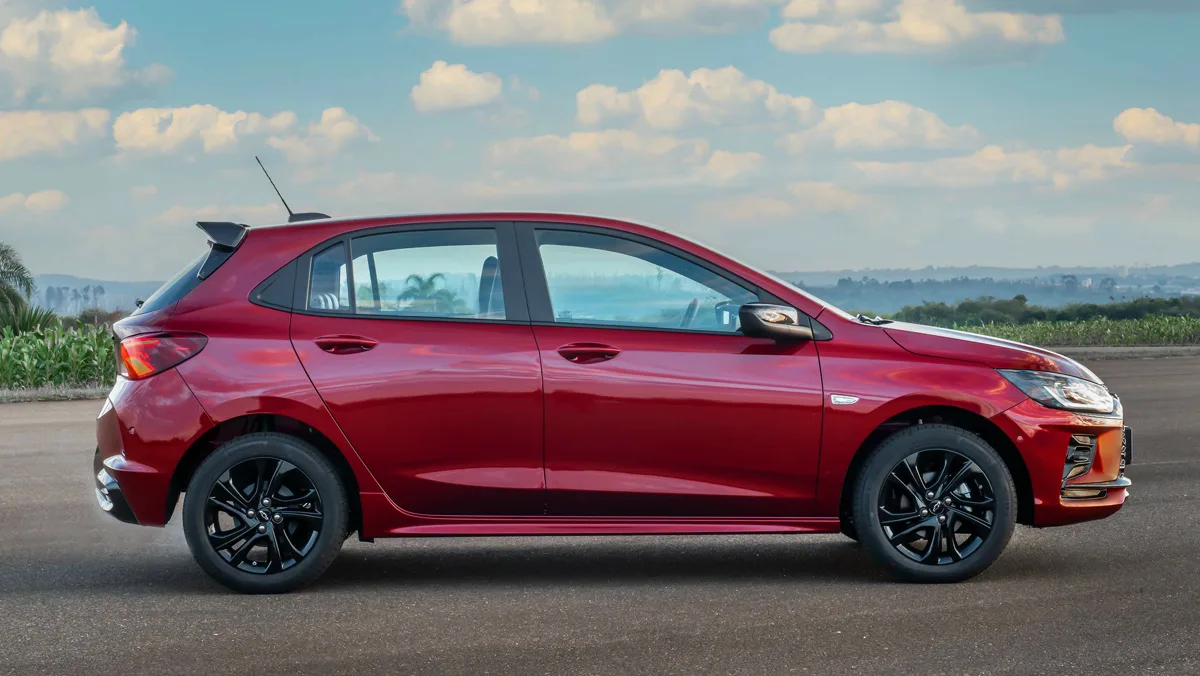
Convencional: cuando el auto lo necesitás ya
Acá ponés un anticipo más alto y financiás el resto en cuotas fijas. Es más caro en total, pero el auto se entrega en días, no en meses.
Los anticipos y cuotas de cada modelo están publicados en las fichas de 0km: los actualizamos cuando cambia la lista.
El usado: la parte que casi nadie calcula bien
Un usado en buen estado cubre entero el anticipo de un 0km por plan. Y a diferencia de cualquier crédito, no tiene interés ni requisitos: ya es tuyo.
Por eso, antes de pedir plata prestada, conviene saber cuánto vale lo que ya tenés en el garaje.
Preguntas frecuentes
¿Puedo combinar plan de ahorro con la entrega de mi usado?
Sí, y es la combinación más usada: el usado cubre el anticipo pactado y salís con el 0km sin poner efectivo.
¿Necesito recibo de sueldo?
Para el plan de ahorro se evalúa capacidad de pago, pero no funciona como una calificación crediticia bancaria. Para la financiación convencional sí se pide documentación.
¿Qué pasa si en el medio cambia el precio del auto?
En el plan la cuota acompaña ese cambio, porque es un porcentaje del valor. En la financiación convencional las cuotas son fijas desde el arranque.
¿Conviene esperar a que bajen las tasas?
Si vas por plan de ahorro, la tasa no es la variable relevante: importa más entrar temprano al grupo. Si vas por convencional, sí conviene comparar el momento.
En resumen
Si podés esperar, plan. Si necesitás ya, convencional. Y en los dos casos, empezá por tasar tu usado: es la plata que ya tenés.
Comentarios
Para comentar necesitás una cuenta. Es gratis y de paso te enterás primero de lo que entra.