Cómo funciona el plan de ahorro para tu 0km
Qué es, cómo se adjudica y cuándo conviene. Sin letra chica y sin mitos.
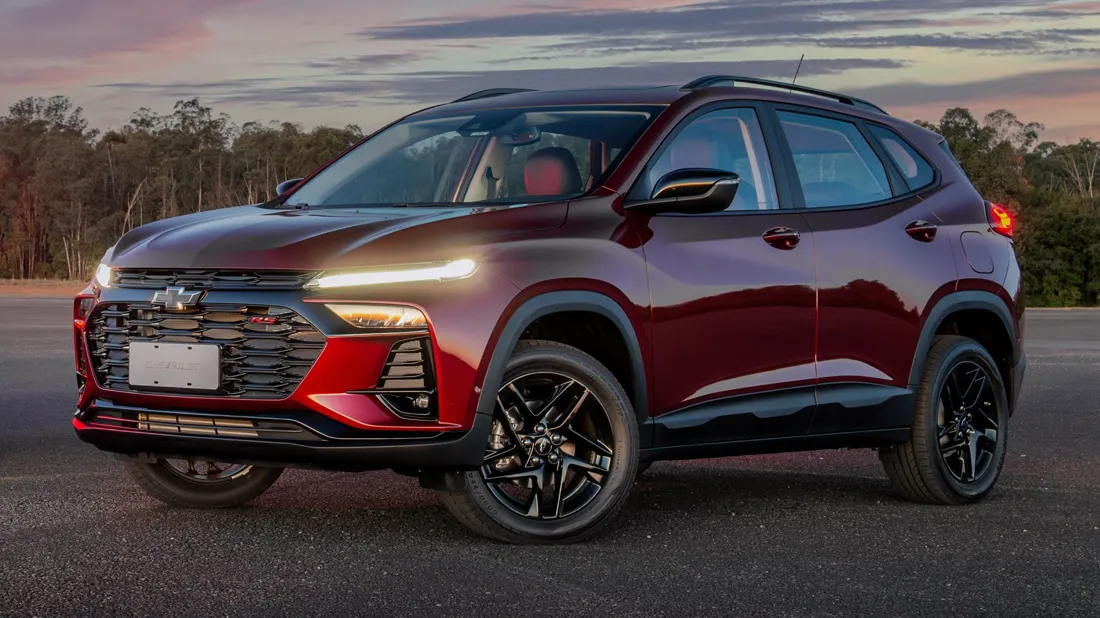
El plan de ahorro es un sistema de compra en grupo: pagás una cuota mensual que es una fracción del valor del auto, y el 0km se adjudica por sorteo, por licitación o integrando un anticipo pactado. No hay interés bancario, y tu usado puede cubrir ese anticipo.
Si alguna vez pensaste en estrenar un 0km pero el precio de lista te quedó lejos, seguro escuchaste hablar del plan de ahorro. Y seguro también escuchaste alguna historia fea. Vamos a explicar cómo funciona de verdad.
Qué es, en una frase
Un grupo de personas aporta una cuota mensual para comprar la misma cantidad de autos. Cada mes se adjudican unidades entre los integrantes. No hay banco en el medio, así que no hay interés: lo que se paga es el auto más los gastos administrativos.
La cuota se calcula como una fracción del valor del auto, no como un préstamo. Por eso acompaña los ajustes de precio de la marca, para arriba y para abajo.
- No hay interés bancario ni calificación crediticia como en un préstamo.
- La cuota se mueve con el precio del modelo, no con una tasa.
- El auto es 0km, con garantía oficial de fábrica.
- Tu usado puede entrar como parte de pago del anticipo.
Las tres formas de que te toque
Acá está el punto que más confunde. Hay tres caminos para que el auto sea tuyo, y no son excluyentes:
| Vía | Cómo funciona | Cuándo |
|---|---|---|
| Sorteo | Todos los meses se sortea entre los integrantes del grupo | Puede ser el mes 1 o nunca |
| Licitación | Ofrecés adelantar cuotas y compite la oferta más alta | Cuando vos decidas ofertar |
| Anticipo pactado | Integrás un monto acordado y retirás | En la cuota que fija el plan |
La tercera es la que le da previsibilidad a todo: no dependés de la suerte. En nuestros planes siempre publicamos en qué cuota se entrega cada modelo.
Mitos, aclarados
¿El plan de ahorro es una estafa?
No: es un sistema regulado por la Inspección General de Justicia y lo administran las propias terminales. Lo que sí genera malas experiencias es entrar sin entender cuándo se entrega el auto. Por eso lo publicamos siempre.
¿Puedo quedarme pagando años sin recibir nada?
Si dependés solo del sorteo, puede pasar. Por eso existen la licitación y el anticipo pactado, que son las vías que sí controlás vos.
¿Y si me quiero bajar?
Se puede renunciar, pero conviene evaluar antes ceder el plan a otra persona: casi siempre se recupera más. De hecho, así se arman los planes avanzados.
¿La cuota sube todos los meses?
Sube cuando sube el precio del modelo, porque es un porcentaje de ese valor. No hay una tasa que la infle por su cuenta.
¿Cuándo conviene?
Conviene si tenés capacidad de pago mensual pero no el total, si querés 0km con garantía oficial, y sobre todo si tenés un usado para entregar: ahí el anticipo deja de ser un problema.
No conviene si necesitás el auto para la semana que viene y no podés integrar el anticipo. En ese caso mirá financiación convencional o un usado.
Comentarios
Para comentar necesitás una cuenta. Es gratis y de paso te enterás primero de lo que entra.